Για πολλούς, η λέξη «μοτοσυκλέτα» είναι συνώνυμη με κάποια από τις 4 μεγάλες Ιαπωνικές μάρκες: Honda, Kawasaki, Yamaha, Suzuki. Και αυτό δεν είναι τυχαίο, αφού τα τελευταία σχεδόν 60 χρόνια, οι Ιάπωνες άλλαξαν το παιχνίδι, τώρα όμως αντιμετωπίζουν πανίσχυρες επιθέσεις από την Κίνα. Οι κατασκευαστές γνωρίζουν και έχουν αποδεχθεί την πρόσκληση, αλλά τί δείχνει η πραγματικότητα της αγοράς;
Ο μεγαλύτερος κατασκευαστής παγκοσμίως, η Honda, είναι ένας από τους κερδισμένους, καθώς για το πρώτο μισό του 2025, έχει πετύχει 9,9 εκατομμύρια πωλήσεις, μία αύξηση κατά 3% σε σχέση με το περσινό πρώτο εξάμηνο. Η μάρκα έχει την δυνατότητα να πετύχει ένα νέρο ρεκόρ, αν ξεπεράσει τα 19,6 εκατομμύρια πωλήσεων για το 2025, ενώ οι αγορές που συνέβαλαν καθοριστικά σε αυτό το αποτέλεσμα, ήταν η Λατινική Αμερική και η Νοτιοανατολική Ασία. Η Honda καταφέρνει να σημειώσει ανοδική πορεία, σε όλες τις αγορές που δραστηριοποιείται.
Έτερη κερδισμένη μάρκα, η Suzuki, η οποία εντυπωσιάζει με τις επιδόσεις της τα τελευταία χρόνια. Για το πρώτο 6μηνο του 2025, κατέγραψε 1,1 εκατομμύρια πωλήσεις και αύξηση κατά 4,2%, με δυνατότητα να σπάσει και φέτος ρεκόρ, 16ετίας! Η Suzuki διέπρεπε στις πωλήσεις στην Λατινική Αμερική (+26,5%), στην Αφρική (+21,4%) και την Β. Αμερική (+7,3%), όμως σημείωσε πολύ μεγάλη πτώση στην αγορά της Ευρώπης με -36,8%. Και πάλι, η Suzuki πετυχαίνει να πλασαριστεί ως ο 7ος παγκοσμίως κατασκευαστής δικύκλων.
Yamaha και Kawasaki εμφανίζουν απώλειες: Ξεκινώντας από την πρώτη, που πλασάρεται ως ο 3ος μεγαλύτερος παγκοσμίως κατασκευαστής, πέτυχε πωλήσεις 2,3 εκατομμυρίων κομματιών για το 1ο εξάμηνο του 2025 (απώλειες της τάξης του -2,1%). Η Yamaha έχασε πωλήσεις στην Ινδία και την Ανατολική Ευρώπη, κερδίζοντας στην Ασία.
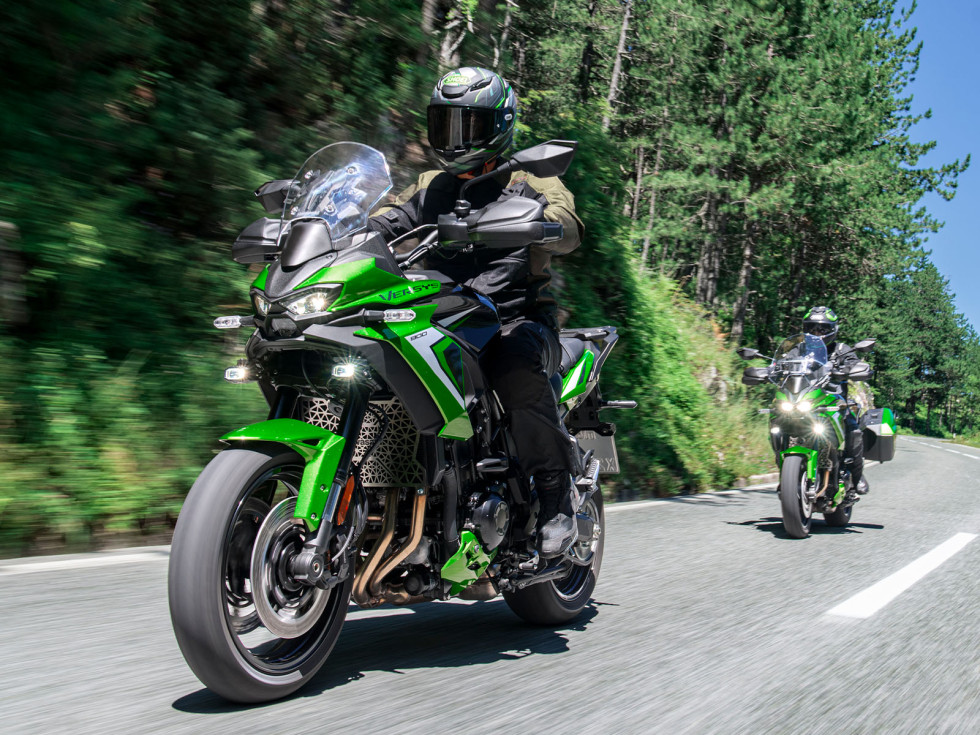
Τέλος, η Kawasaki σημείωσε τον μικρότερο αριθμό παγκόσμιων πωλήσεων από τις 4 ιαπωνικές μάρκες, με 244.887 κομμάτια στο πρώτο 6μηνο του 2025 (μείωση -2,9%). Η μάρκα πέτυχε μεγάλη αύξηση πωλήσεων στην Λατινική Αμερική (+30,5%) και στην Βόρεια Αμερική (+17,1%), όμως έχασε στην Ευρώπη (ελάχιστα, ένα -1,4%) και κυρίως στην Νοτιοανατολική Ασία, κατά -15,1%.